Atlantique
Du Bassin d’Arcachon à la côte basque, le littoral atlantique attire une clientèle qui recherche une résidence secondaire familiale, plus discrète que sur la Méditerranée. La bonne question, dès l’achat : la détenir en nom propre, ou via une société ?
Bassin d’Arcachon · Cap-Ferret · Biarritz — côte basque · La Baule · Île de Ré
Un littoral d’océan, discret et familial
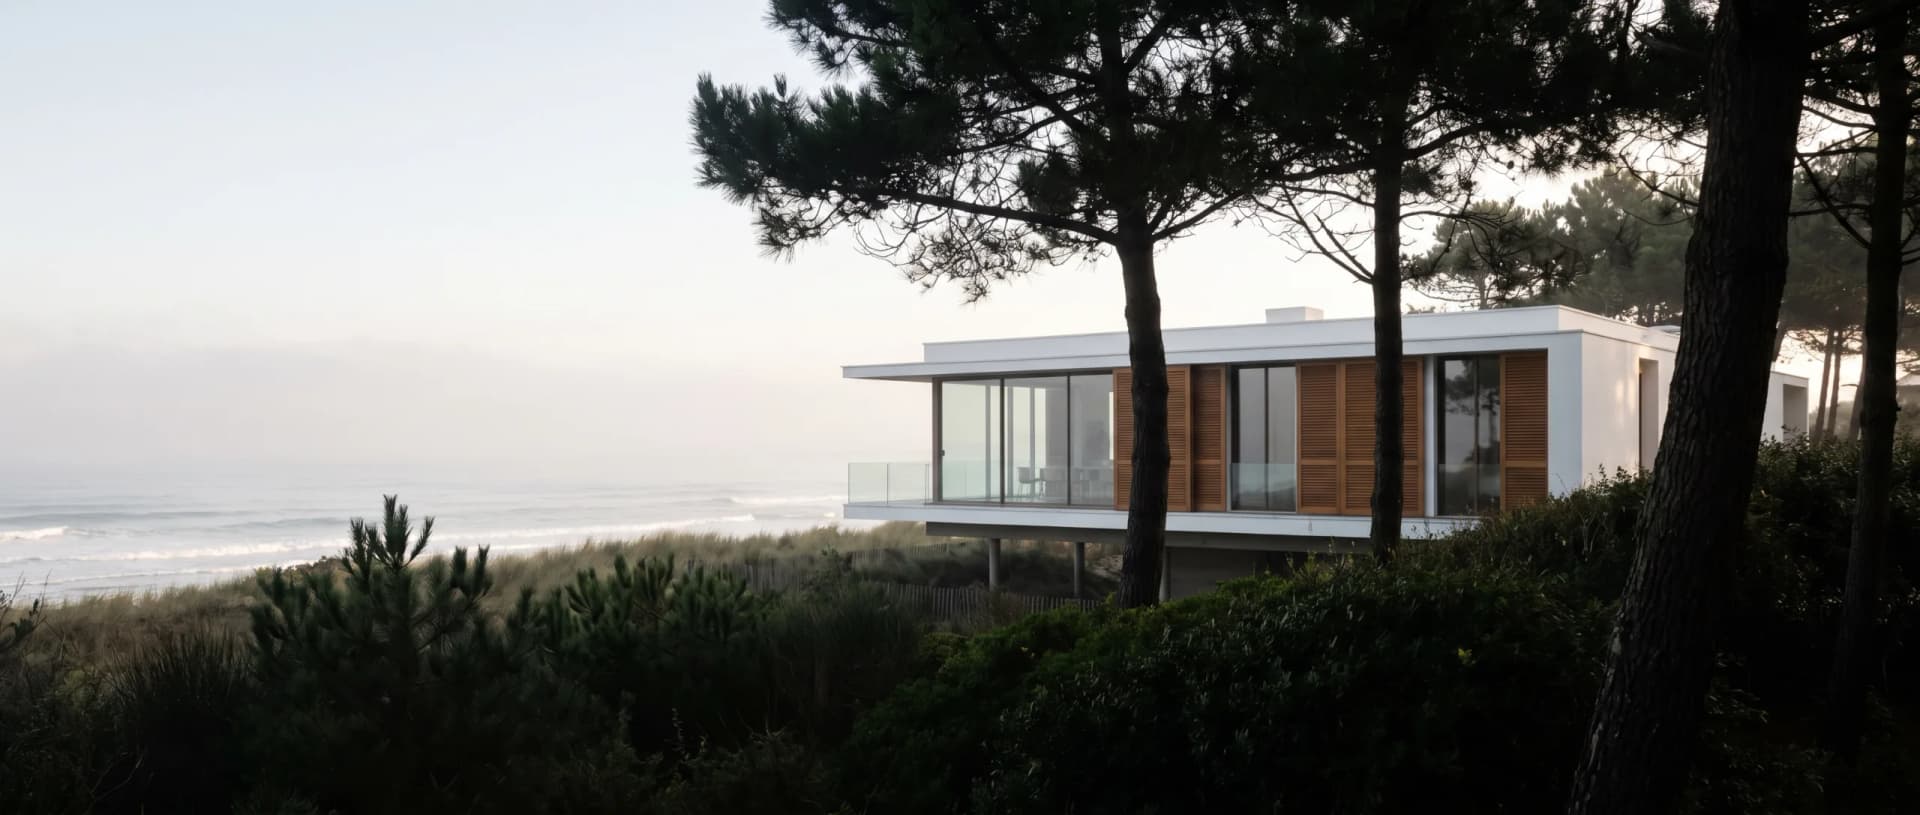
L’Atlantique a son caractère : l’océan et les marées, les pins et les cabanes ostréicoles du Bassin, l’élégance balnéaire de La Baule, la culture surf et l’art de vivre de la côte basque autour de Biarritz. On y vient en famille, souvent depuis des générations, pour un usage estival qui déborde aujourd’hui sur les ailes de saison.
C’est un littoral moins ostentatoire que la Riviera, mais tout aussi rare à la construction. La résidence secondaire y est presque toujours pensée comme un bien de famille, appelé à durer et à se transmettre.
Un neuf littoral très rare, une demande tendue
Ici aussi, la loi Littoral et la protection des espaces naturels raréfient le foncier : les opérations neuves sont peu nombreuses, souvent en retrait immédiat du front de mer, et très demandées. La tension est forte sur des secteurs comme le Cap-Ferret, l’île de Ré ou la côte basque, où l’offre neuve reste très inférieure aux souhaits des acquéreurs.
- Loi Littoral et espaces protégés : neuf rare, souvent en second rang.
- Forte tension sur Cap-Ferret, île de Ré, côte basque.
- Résidence secondaire familiale dominante, pensée pour durer.
- Frais d’acquisition réduits du neuf sur un marché très majoritairement ancien.
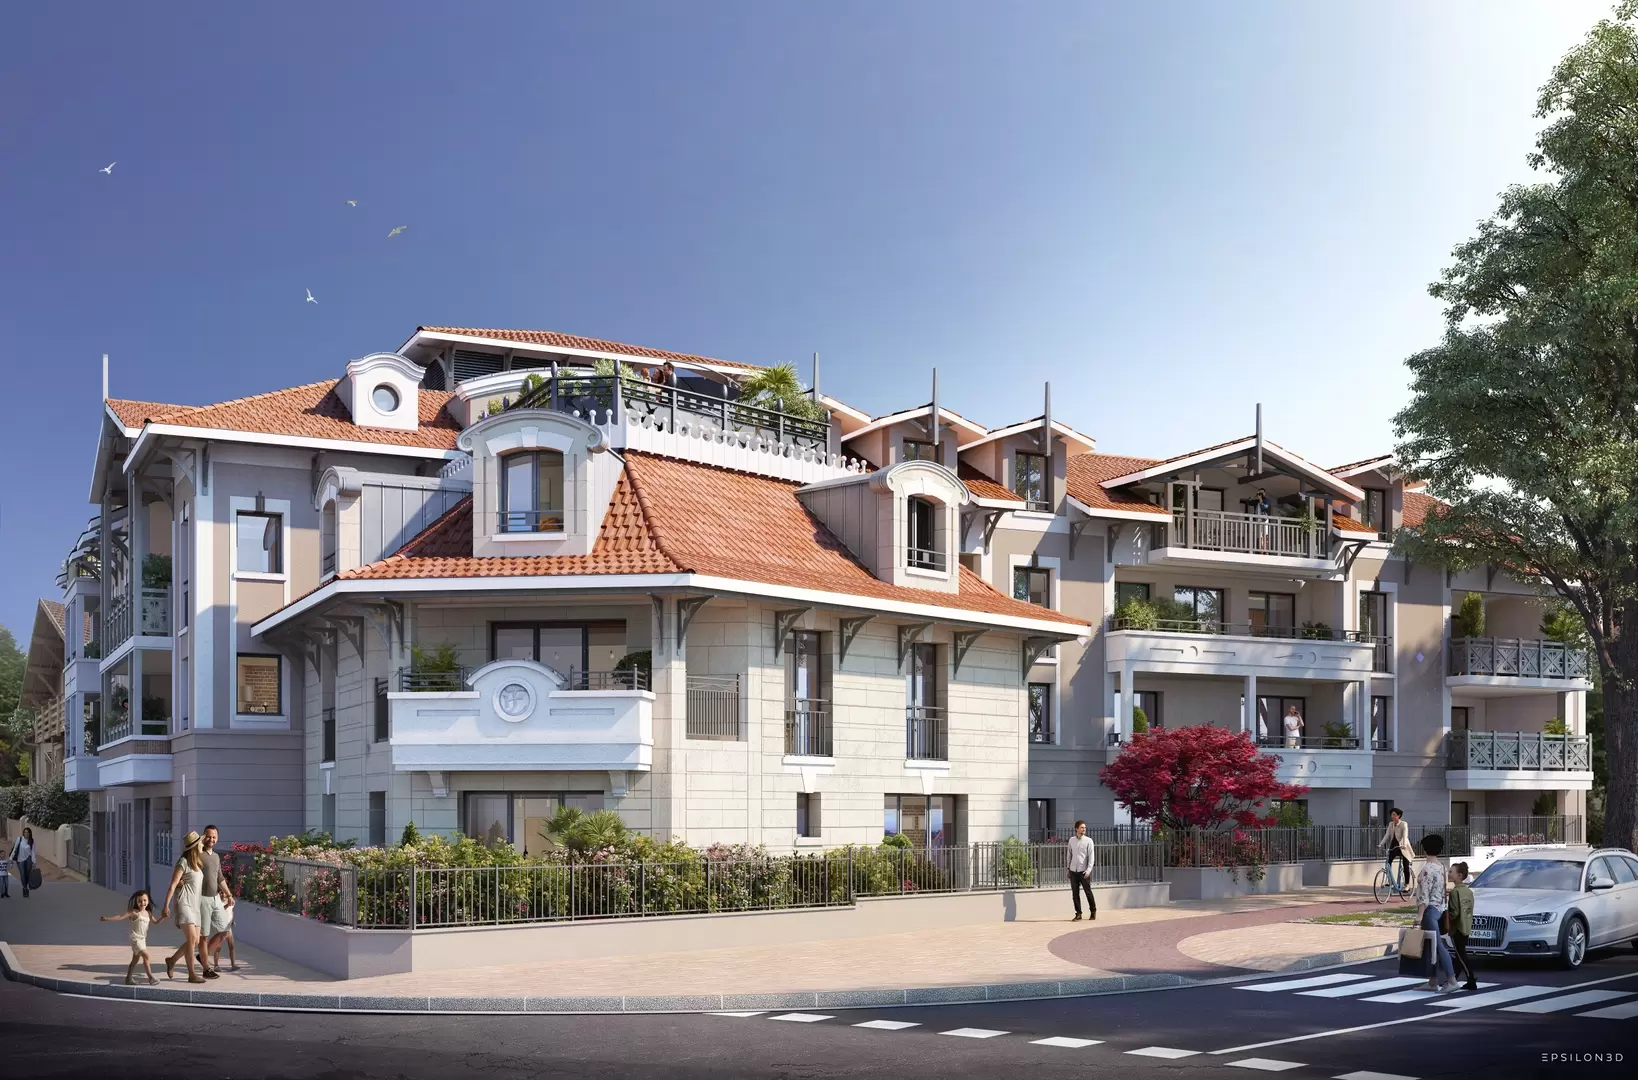
Le territoire en images
Nom propre ou SCI : trancher dès l’achat
Détenir une résidence secondaire en nom propre est simple ; le faire via une SCI familiale ouvre d’autres possibilités de transmission, au prix d’un formalisme. Attention à une idée reçue : sur l’IFI, la SCI est neutre — elle ne réduit pas l’assiette. Son intérêt est de transmettre progressivement les parts, éventuellement leur seule nue-propriété. C’est un arbitrage à poser dès l’acquisition, car changer de mode de détention plus tard a un coût. Nous en exposons les termes ; le choix se fait avec votre notaire.
Nom propre ou SCI
- Profil
- Cadre dirigeant, 63 ans, marié, deux enfants, foyer susceptible d’être soumis à l’IFI.
- Projet
- Résidence secondaire neuve (VEFA), secteur Bassin d’Arcachon / Cap-Ferret, de l’ordre de 1 M€ (frais d’acquisition neuf de l’ordre de 2 à 3 %).
- Montage
- En nom propre, la détention la plus simple, sans coût ni formalisme — mais transmettre par fractions crée une indivision entre les enfants (art. 815 C. civ.), plus rigide. En SCI familiale, statuts et clauses d’agrément évitent l’indivision subie et pilotent la transmission des parts, au prix d’un formalisme et d’une comptabilité annuelle. Effets fiscaux identiques des deux côtés : l’arbitrage porte sur la simplicité contre la souplesse de transmission.
Résidence secondaire dans l’assiette IFI, en nom propre comme en SCI
art. 965 CGI
Nue-propriété transmise à 63 ans
barème art. 669 CGI
Frais d’acquisition dans le neuf
Un projet sur ce territoire ?
Une étude patrimoniale part de votre situation réelle : un premier schéma de structuration et les typologies de biens adaptées à ce territoire, suivis d’un appel de cadrage de trente minutes.
Demander votre étude