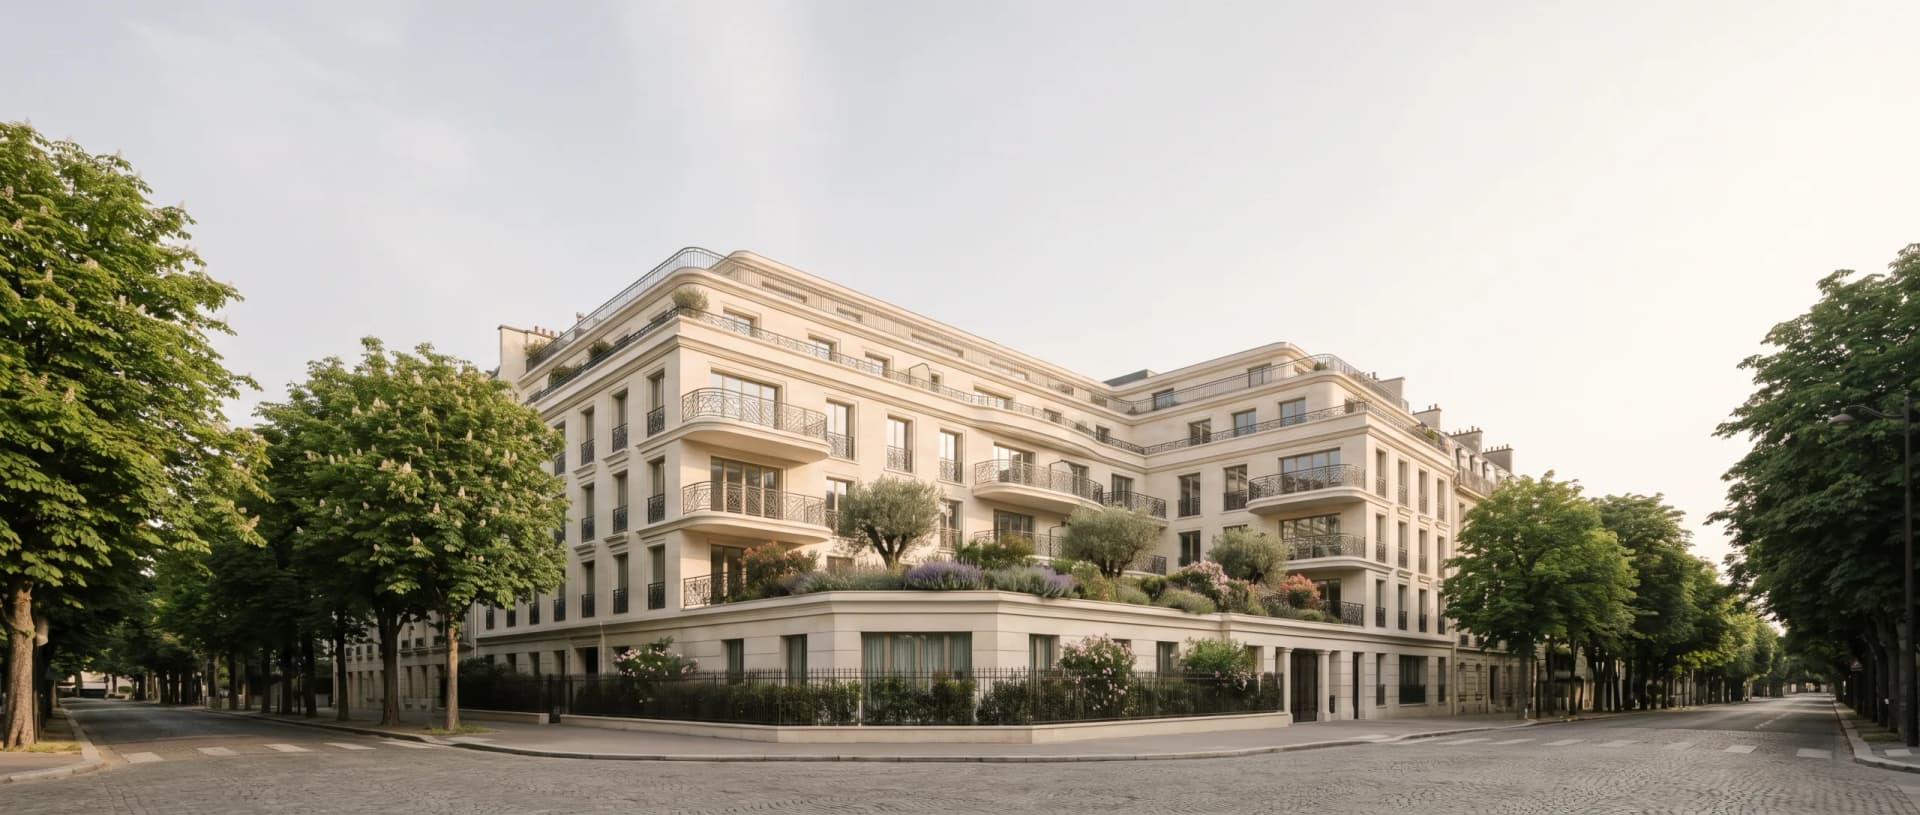
Paris & Ouest
De l’ouest de Paris aux communes résidentielles qui le prolongent, le neuf se compte : quelques reconversions, des surélévations, de rares programmes de standing. Ici, l’achat est le plus souvent une résidence principale — et une décision de patrimoine à part entière.
Neuilly-sur-Seine · Boulogne-Billancourt · Saint-Cloud · Le Vésinet · 16e & 17e arrondissements
Un Ouest résidentiel, entre densité haussmannienne et villas
L’ouest parisien n’est pas un territoire homogène. Les avenues arborées de Neuilly et les beaux quartiers du 16e vivent sur un tissu ancien, dense, où le neuf n’apparaît qu’à la faveur d’une reconversion ou d’une surélévation. Boulogne, elle, a digéré ses anciennes emprises industrielles pour devenir l’une des adresses les plus recherchées de la petite couronne, avec une population de familles et d’actifs proches de La Défense comme du centre de Paris.
Plus à l’ouest, Saint-Cloud et ses coteaux, Le Vésinet et son esprit de cité-jardin offrent un cadre plus vert, plus calme, prisé de familles installées qui veulent l’espace sans quitter l’orbite parisienne. Ce sont des marchés d’initiés, où l’on achète autant un quartier et une école qu’un logement.
Un neuf rare, une demande familiale structurelle
L’offre neuve de l’Ouest parisien est contrainte par le foncier : peu de terrains, des opérations de petite taille, souvent issues de reconversions de bureaux ou de dents creuses. Face à cela, une demande de familles installées, exigeante sur la qualité et sur l’extérieur — un balcon, une terrasse ou un jardin restant des atouts rares et durablement recherchés.
- Peu d’opérations, de taille réduite : reconversions, surélévations, dents creuses.
- Typologies familiales (T4-T5) très recherchées, souvent supérieures à l’offre.
- Un extérieur reste un critère rare et déterminant sur ces secteurs.
- Frais d’acquisition réduits du neuf, face à un ancien encore majoritaire.
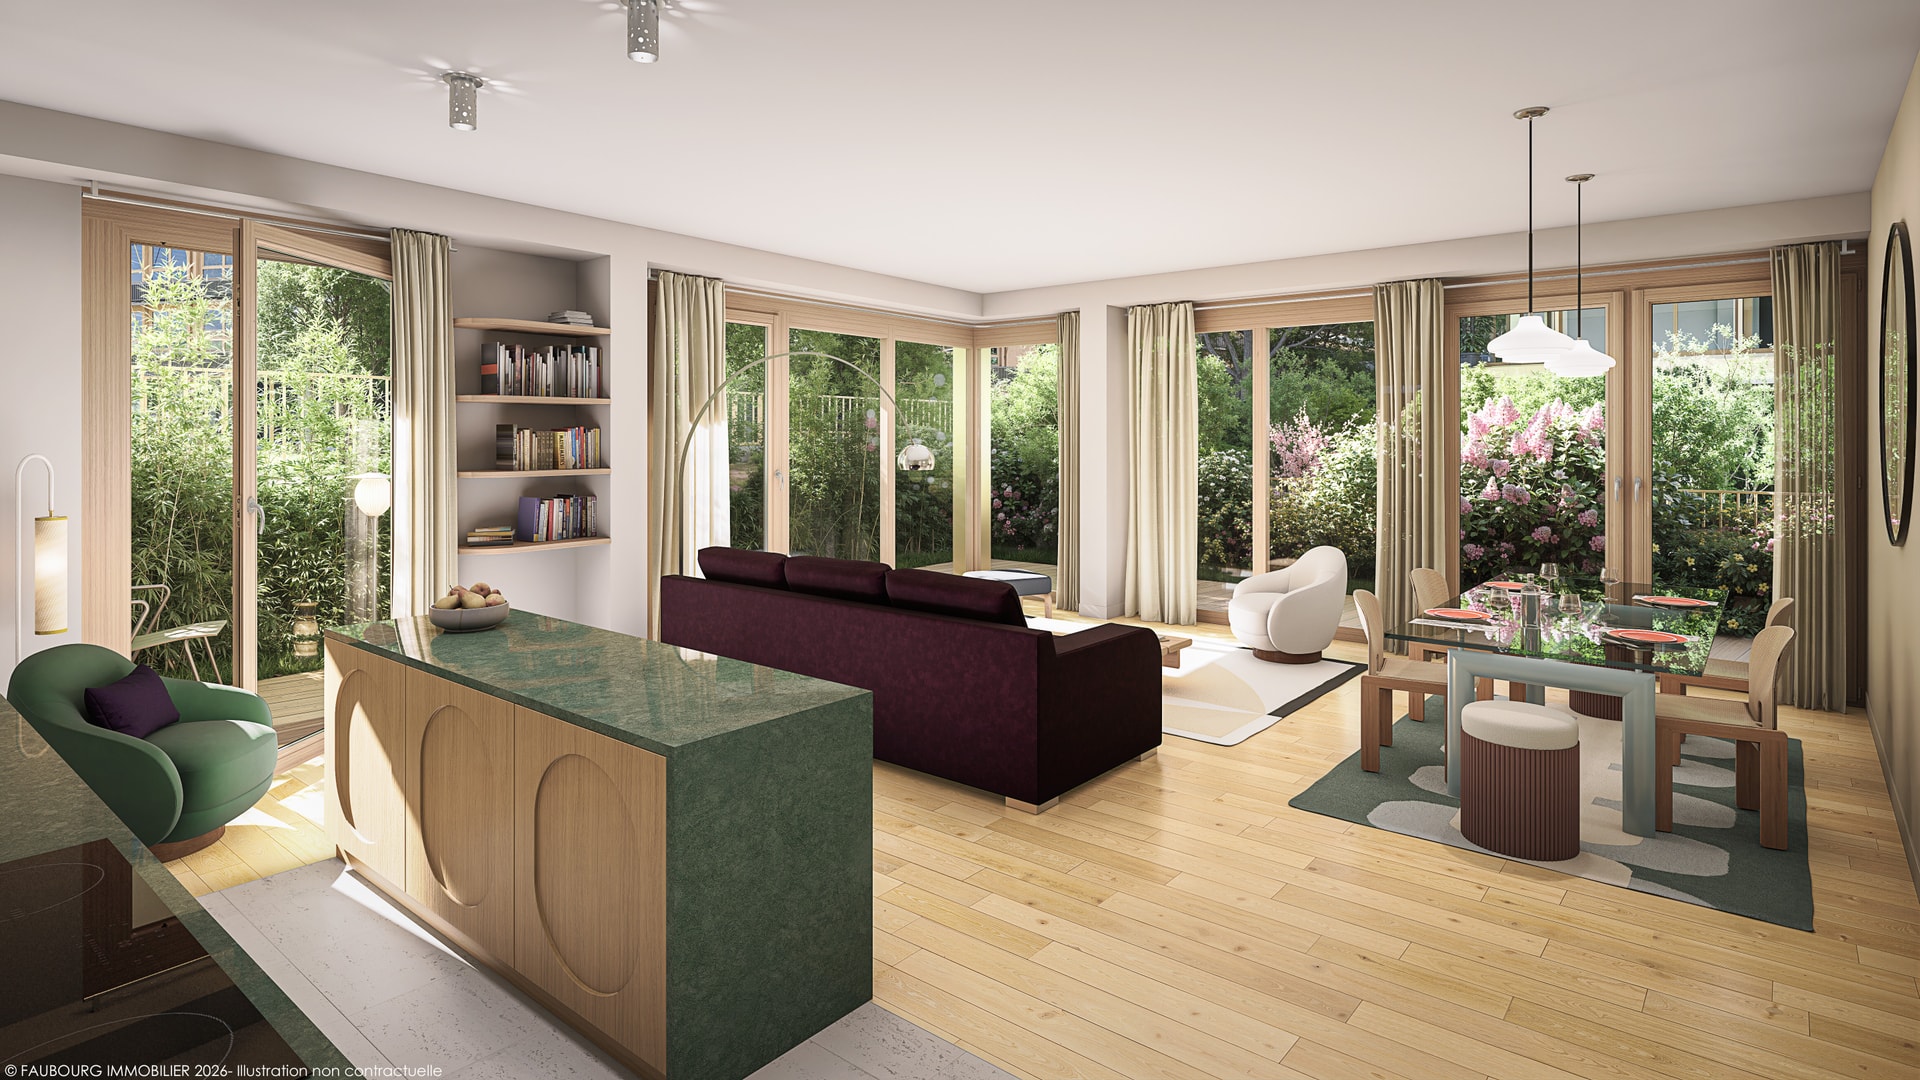
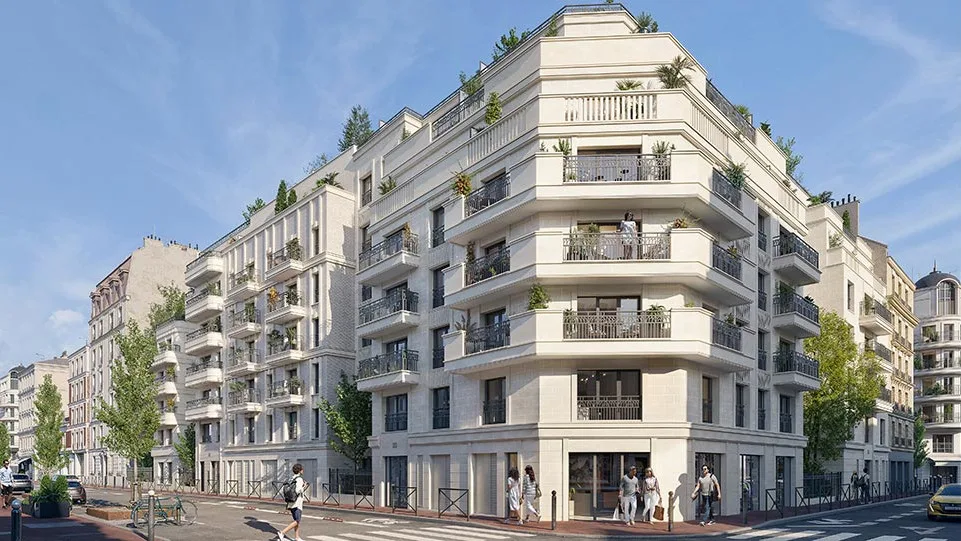
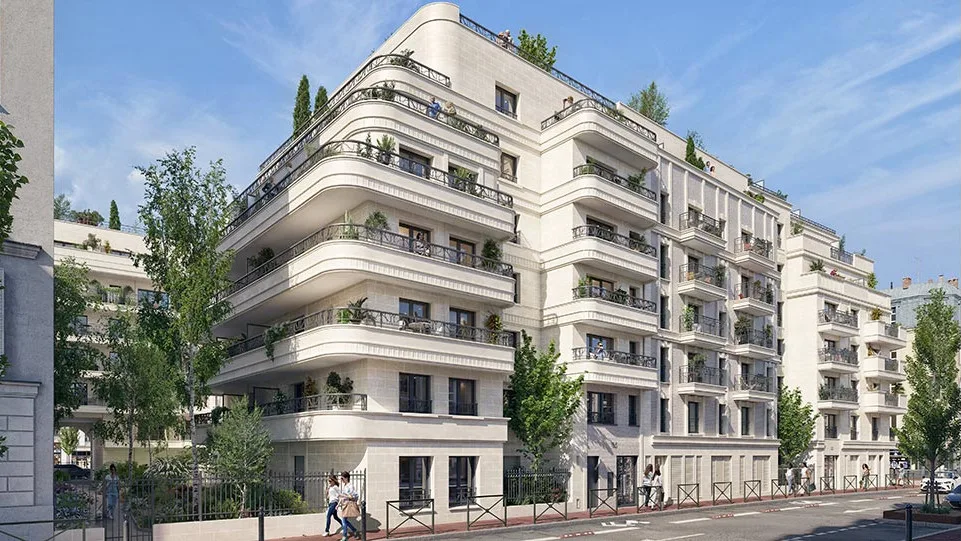
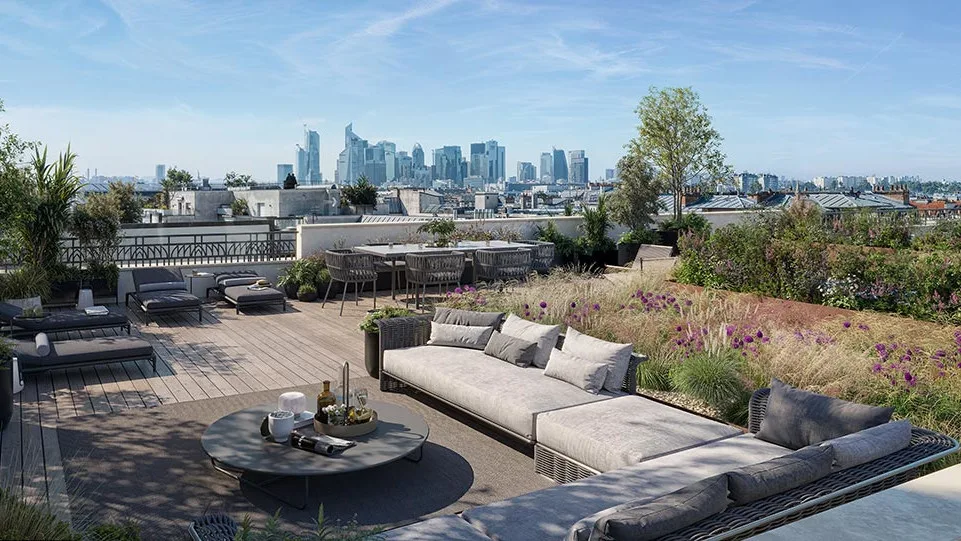
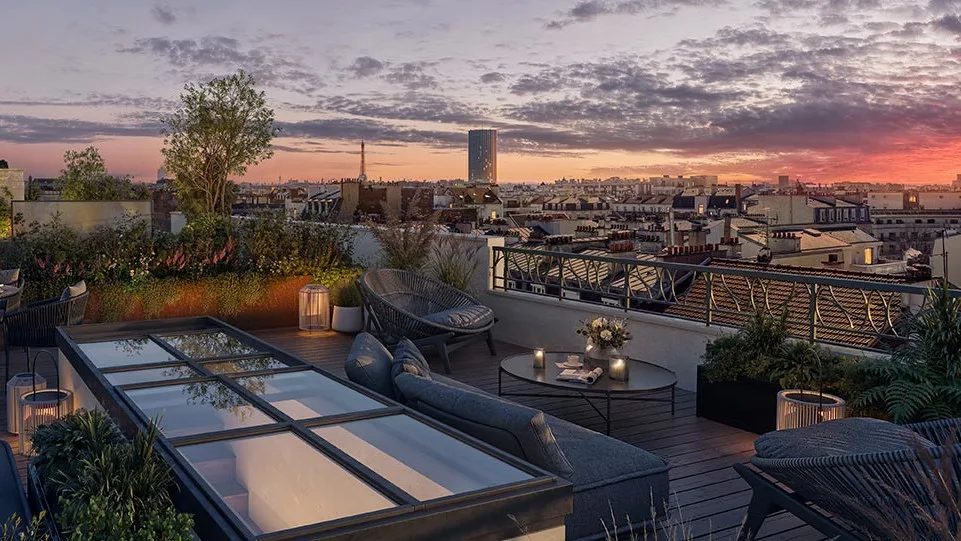
Le territoire en images
Quand la résidence principale devient une pièce du patrimoine
Sur ce territoire, l’acquisition est souvent une résidence principale de standing, financée en partie par le réemploi d’une cession ou d’une trésorerie. La question n’est pas seulement « quel bien », mais comment le détenir et protéger son conjoint. La détention directe de la résidence principale a ici une logique fiscale propre — un abattement sur sa base d’IFI, une plus-value exonérée à la revente — qu’une SCI ferait perdre. Ce sont des arbitrages que nous éclairons, et que vous tranchez avec votre notaire.
Un cas concret
- Profil
- Profession libérale, 49 ans, mariée sous un régime de communauté, patrimoine immobilier proche du seuil de l’IFI.
- Projet
- Résidence principale neuve (VEFA), secteur Boulogne / Neuilly, de l’ordre de 1,3 M€, financée en partie par réemploi de trésorerie.
- Montage
- Détention directe de la résidence principale ; donation au dernier vivant pour élargir le choix du conjoint survivant. Ni SCI, ni démembrement sur la résidence principale.
Abattement d’IFI sur la résidence principale
art. 973 CGI
Plus-value à la revente de la résidence principale
art. 150 U, II, 1° CGI
Frais d’acquisition dans le neuf
contre 7 à 8 % dans l’ancien
Transmission au conjoint au décès
art. 796-0 bis CGI
Un projet sur ce territoire ?
Une étude patrimoniale part de votre situation réelle : un premier schéma de structuration et les typologies de biens adaptées à ce territoire, suivis d’un appel de cadrage de trente minutes.
Demander votre étude